


Как научиться планировать свои расходы, тратить грамотно и накапливать больше? Финансовый коуч, эксперт по личному финансовому планированию и автор книги «7 шагов к достатку» Алексей Новицкий рассказал про полезные привычки, которые помогут вам разобраться со своими деньгами.
Алексей новицкий
Финансовый коуч, эксперт по личному финансовому планированию.
Установите приложение для учета расходов
–30-40% ежемесячного бюджета исчезает бесследно – а это почти половина ваших денег. Согласитесь, большинство из нас к концу месяца просто не в состоянии ответить на вопрос, куда же ушли все финансы. И самый простой и эффективный способ наконец начать вести учет расходов – установить мобильное приложение. Я пользуюсь Coinkeeper уже более пяти лет, но подобных вариантов много: MoneyFy, Money Lover, «Дзен-мани», Money Wallet – подойдет любое, которое удобно вам. Прямо сейчас скачайте одно из них с App Store или Play Маркет и начните разбираться в текущей финансовой ситуации.
Распишите свои финансовые цели – мелкие и крупные
Заведите два списка на бумаге или в Exсel. Первый для мелких финансовых целей – список желаний и мечтаний стоимостью менее одного вашего ежемесячного дохода и сроком реализации до одного года. Вносите сюда такие пожелания, как новый телефон, одежда, короткие путешествия, мебель, подарки и прочее.
Другой список – средние и крупные цели. Это то, на что вам понадобится сумма больше вашей месячной зарплаты, и сроком реализации 1–5 лет. Дом, квартира, автомобиль, образование – и далее в этом духе.
Распишите точную стоимость каждого пункта на сегодняшний момент, конкретные сроки и детали: если собираетесь купить дом, например, то указывайте, где он будет находиться, из чего сделан и сколько там квадратных метров.
Каждую неделю смотрите на эти списки, а каждый месяц переписывайте и дополняйте их – это уже позволит вам быть намного эффективнее на пути к своим материальным целям.
Планируйте в долгосрочной перспективе
Почему у людей возникают проблемы с финансами? Потому что мы часто сильно переоцениваем то, что сможем делать за год, и недооцениваем, чего можем добиться лет за пять. Начните расписывать цели на большие сроки и убедитесь сами: когда человек планирует длительно, у него обычно проблем с деньгами не возникает. Начать это делать довольно сложно, но плоды такой метод определено принесет.
Сначала откладывайте 10%, а потом тратьте остальное
Никто не управляет своими деньгами эффективно на сроках более 10 лет. Поэтому одна из самых полезных финансовых привычек – использование финансовых инструментов для накопления «в долгую».
Платите себе: каждый месяц откладывайте 10% на свое будущее и только потом оплачивайте счета, покупайте продукты и делайте другие привычные траты.
Куда откладывать? В долгосрочные накопительные программы. Основной инструмент для этого –накопительное страхование жизни (НСЖ, life insurance). НСЖ позволяет получить гарантированные накопления по окончании программы сроком 10, 15 и более лет, а также обеспечить страховую защиту на все время действия договора. Отличный финансовый инструмент для защиты себя и семьи.
Попробуйте распределять финансы по системе шести счетов
Это довольно глубокий метод, но следовать ему можно и в упрощенном варианте, не теряя эффективности. Суть системы в том, чтобы делить каждый доход на шесть счетов:
1) Счет финансовой независимости
От каждой зарплаты откладывайте 10% для инвестиций и создания пассивного дохода. Нет возможности отдавать столько? Начните с 5%, 3%, 1%, но главное – обязательно откладывайте с каждого дохода.
Когда вы сможете потратить эти деньги? Никогда. Они не тратятся, а только вкладываются, ведь задача этого счета – вырастить для вас курицу, несущую золотые яйца. Когда вы уйдете с работы, то сможете тратить процент от дохода, который принесет вам этот фонд. Основная сумма будет только расти, и вы всегда будете при деньгах.
Кстати, это главный секрет того, почему богатые богатеют, а бедные беднеют. У состоятельных людей всегда есть счет финансовой независимости, который они передают по наследству из поколения в поколение. Подумайте над этим.
2) Счет для долгосрочных финансовых накоплений
Этот счет для того самого списка ваших долгосрочных финансовых целей – откладывайте опять же по 10% от каждого дохода, копите и тратьте на нужные покупки.
3) Счет для образования и путешествий
10% от каждого дохода – и у вас всегда будут деньги, чтобы пойти на интересный тренинг, семинар или оплатить образование детей. С этого же счета тратим деньги на путешествия и отдых.
4) Развлекательный счет
Пожалуй, самый приятный и интересный. Откладывайте по 10% на встречи с друзьями, походы по интересным заведениям и спонтанные вечеринки – на это тоже уходит немало ваших средств. В использовании развлекательного счета есть только одно правило: расходовать с него деньги нужно каждый месяц. Постоянные траты, как и тотальная экономия – крайности, в которые не стоит уходить, иначе финансы вы потеряете. Об удовольствии от них уже и говорить не стоит, поэтому со спокойной душой тратьте деньги с развлекательного счета на вещи, которые заставляют вас чувствовать себя счастливым.
5) Благотворительный счет
Благотворительность важна: чтобы получать, нужно и отдавать. Куда и на какие цели вы будете жертвовать, решать только вам. Если нет возможности жертвовать 10%, начните с 5% – сумма не главное, ведь куда важнее делать это от всего сердца.
6) Ответ на резонный вопрос «а жить-то на что?!» – счет повседневных расходов
Этот счет – 50% от каждого дохода, которые идут на бытовые расходы, оплату платежей и покупку вещей из списка мелких финансовых целей.
Если пока нет возможности жить на 50% своей зарплаты, то оставьте на повседневные расходы 75% – а остальные 25% распределите по пяти счетам, по 5% на каждый.
Не волнуйтесь, если перейти на систему шести счетов получится не сразу: обычно это занимает от двух месяцев до полугода. Главное – попробовать держать свои деньги под контролем, и результат вас удивит.
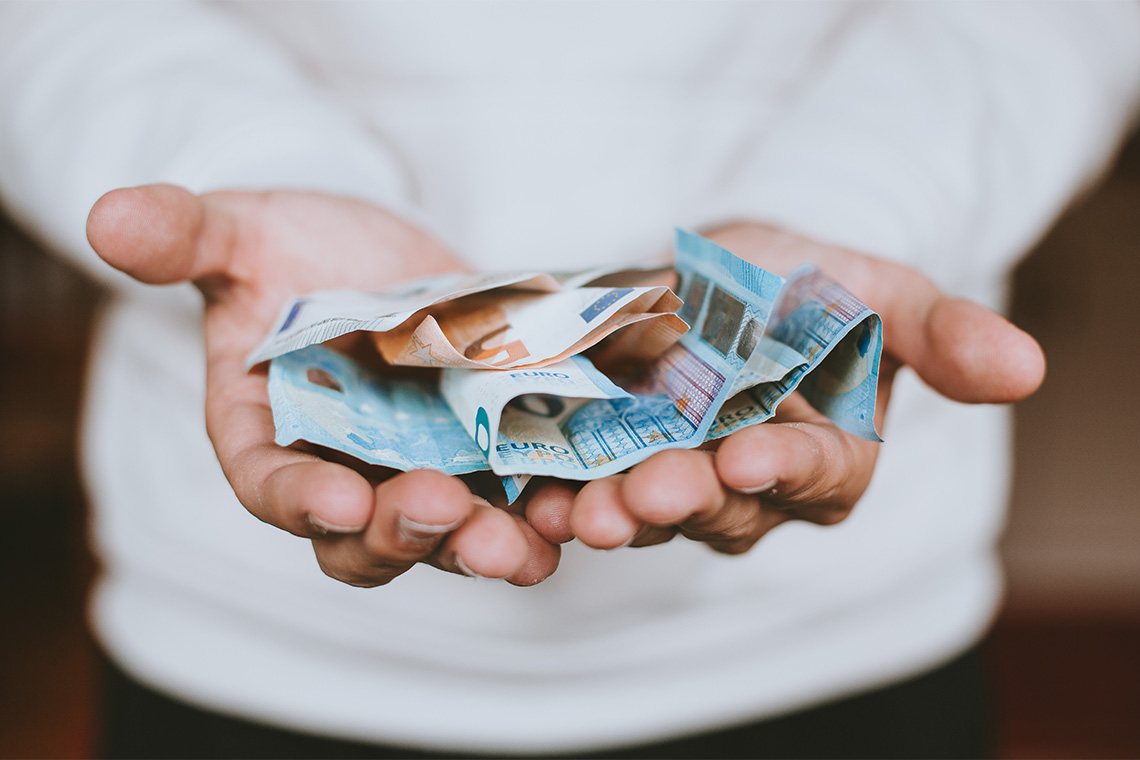
Откладывайте каждую неделю на $1 больше, чем в предыдущую
Как каждый год ездить на море? Легко, если каждую неделю откладывать всего на $1 больше, чем отложили в предыдущую. В первую неделю откладываете $1, во вторую – $2, в третью $3 и так далее. Итого к концу года, то есть спустя 52 недели, у вас будет накоплено $1378, если ввести это правило в привычку. Конечно, моря бывают разные, да и суммы на отдых тоже – но принцип вы поняли.
Не лезьте в рисковые схемы без финансового резерва
Когда ко мне на консультацию приходят люди и спрашивают, куда вложить 5, 10, 15 тысяч долларов, которые они накопили, я даю самый очевидный совет: вложите их в образование. Почему? Потому что люди, которые отдают свои последние деньги, не имея какого-то резерва, обычно рассчитывают быстро их отбить и приумножить. К сожалению, статистика показывает, что шанс их потерять все-таки больше. Поэтому, прежде чем лезть в риски, лучше подстелить соломку и иметь «долгие» деньги.
Перепечатка материалов CityDog.by возможна только с письменного разрешения редакции. Подробности здесь.


Легко!!!
Во этой прекрасной схеме, если разложить все по месяцам, в первый месяц вы откладываете 10 долларов, в последний - 202 доллара. При условии, что доход за год не меняется, схема эта выглядит просто смехотворной!
Очень, очень много вопросов к финансовому коучу.
Если низкий доход - это ваша ответственность.
Буду рад ответить на ваши вопросы )
Покажите, пожалуйста, ваши дипломы/сертификаты об:
1) обучении в Центре финансовой культуры Российской Федерации
2) повышении квалификации при Министерстве финансов Республики Беларусь
Дипломы и сертификаты есть.
Выкладывать их здесь не считаю нужным.
Возможно у вас есть вопросы по личным финансам?
Вы публичный человек и называете себя экспертом в некой области. Если вы при этом уклоняетесь от ответа на вопрос "Что позволяет вам называть себя экспертом?", то ценность вашего мнения снижается до уровня анонимного комментатора вроде меня.
У меня нет к вам вопросов по личным финансам, я считаю вас не компетентным в этой области. Взять хотя бы ваш вопрос предыдущий комментарий. Мною не было сказано, что я считаю схемотворным регулярное откладывание денег. Я считаю смехотворным регулярное откладывание денег по предложенной вами схеме. Разницу чувствуете?
Почему на вашем сайте нет ни сертификатов, ни списка клиентов, ни отзывов ваших слушателей? Эти вопросы останутся, видимо, без ответа. Но мы ответ знаем. Этой статьей вы нацелились совсем не в ту ЦА.
Или предложите другую более эффективную.
В данной статье рассказал несколько вариантов, как можно накапливать и сохранять.
Путем проведения личных бесед, или продажи обучающих курсов. При этом данные инфоцыгане не заморачиваются какими либо доказательствами существования своего бизнеса или практических знаний в данной области. Самое главное дело это засветиться желательно в каких либо СМИ, или ТВ каналах, и смело можно называть себя экспертом. Ну а потом создание обучающих курсов, обещания сделать всех желающих за их деньги успешными людьми, отзывы ряженных клиентов, создание Ютуб канала. И все это с одной целью поиск лохов, с деньгами. Алексей Новицкий, сотрудник СК Стравита, обучающий сотрудников СК, впаривать накопительные программы страхования гражданам Беларуси. По его словам "За 3 года закрыл свои крупные и средние материальные цели на общую сумму более 150 000$". По другим источникам с вебинаров сумма возрастала уже до 250 000 у.е. Но он резко и внезапно ощутил в себе желание делиться информацией за ДЕНЬГИ с желающими в области финансов. Для этого были созданы различные сайты и страницы в социальных сетях. Денежный Марафон "МАРАФОН ДЛЯ ТЕХ, КТО ХОЧЕТ
Обрести финансовую, временную и географическую свободу" За 85-515 у.е. данный псевдоэксперт вам, расскажет много разной воды на тему финансов. где все желающие могут скачать бесплатно книгу написанную данным инфоцыганам. Думаете, там будет, что то полезное? Ну как всегда вода, только вода. Теллеграм канал где есть различные не менее водяные статьи про финансы , но из них вы можете узнать и записаться на инвест беседу протяженностью 50 минут за 100 р или 50 у.е.
После не беглого ознакомления с материалами, уровень экспертности Алексея Новицкого, вызывает только сомнения. Никаких практических советов по накоплению, созданию пассивного капитала, рассмотрения того или вида вложений на реальном примере нет, да и быть не может. Так как он сам с ними то знаком поверхностно. А вот лить воду на уши он умеет,. подтверждать свои слова , какими то доказательствами, кроме дипломов 1-3 дневных курсов обучению как лить воду на уши лохам.
Ну а если есть желание у Алексея поговорить об финансах и доказать свой уровень экспертности в данной теме. Готов встретиться с ним в согласованное время под видеозапись и рассеять все сомнения, в уровне его ПРАКТИЧЕСКИХ знаний в области ФИНАНСОВ . Пишите в КОНТАКТЕ.
Если возможность не позволяет откладывать 10%, попробуйте начать с 1,3,5%
И вы сможете выработать полезную фин привычку.
а если по теме -если бы вы изучали экономику а не просто получили бы "сертификат",то не дурили бы голову
людям.
если все начнут откладывать ,то по итогу сумма накоплений потеряет свою стоимость.
все откладывают-потребление меньше -производство/импорт меньше-доходы меньше-зп меньше/рабочихмест меньше-и так далее по милой спиральке)
Единственный способ повысить свой уровень жизни-это больше зарабатывать .
Лучше вкладывать средства-время и деньги в хорошее образование,а не в ваши курсы и книжки
Есть два способа повысить доход - больше зарабатывать и меньше тратить. Эти советы для тех, у кого не хватает смелости сменить профессию.
Если вы частенько читаете Ситидожек, то могли заметить, как много тут в материалах различного рода специалистов/экспертов с туманным бэкграундом. Вроде 19-летних арт-директоров и управляющих общепитом, если вы понимаете о чём я.
Да и в целом, если в комментах задали вопрос о квалификации - зачем юлить? Это как-то может расположить к себе аудиторию? Навряд ли в этом вопросе нужен налёт таинственности.
Статья совершенно не понравилась, набор штампов, и вообще какой-то копиаст с множества дурацких статей
Стыдно.
"Если низкий доход - это ваша ответственность." - то есть как крутится с низким доходом ковучу рассказать слабо.
Вижу фраза про ответственность вызвала бурную реакцию. Хочу пояснить.
Я не хотел никого огорчить или задеть, но согласитесь, ваш доход зависит и от вас тоже.
Даже если это оклад, ведь именно вы выбрали эту работу, именно вы продолжаете работать на ней.
Ответ на "как крутиться с низким доходом" написан выше в статье, только выбирайте % исходя из ваших возможностей, но принципы те же.
Финансовая грамотность - это не про большие доходы, а про эффективное управление ЛЮБЫМИ суммами.
Знаю людей с существенным доходом, которые тратят все и даже больше! И маму двоих детей, живущую на скромный доход без мужа, НО при этом, она немного откладывает КАЖДЫЙ месяц.
1. Первые пару месяцев просто записывала, куда я трачу деньги. Узнала много нового.
2. Перестала записывать куда трачу деньги, потому что нашла на adme систему 6 кувшинов,это то что автор статьи также подробно упомянул. Лично для меня работает и пользуюсь я этим до сих пор. Немного подкорректировала соотношение только.
3. Решила, что откладывать надо туда откуда очень проблемно будет деньги достать. Как раз в моем банке появился онлайн депозит, безотзывной - для меня это было очень важно, потому что копить я не умела от слова совсем. Кто не доверяет нашей банковской системе можете хранить дома в долларах. Главное,что пойти и потратить эти деньги было бы сложно. Можете маме на сохранение отдавать)))
4 Ну и спустя год пристроила накопленную сумму в другой банк,где процент получше и сроком побольше, так удалось не платить государству налог. Копить я научилась, теперь цель была хоть немного заработать. Ну и спустя два года муж понял, что управлять личными финансами я умею и мы начали вместе пополнять этот депозит.
5. Следующий закономерный шаг - инвестирование, вариантов куча на самом деле. От облигаций до игры на Форекс, можете вложиться в бизнес по выпечке домашних булочек. Книг по инвестированию море.И кто ищет тот всегда найдет. В этой сфере я сама делаю только первые шаги, поэтому тут консультировать вряд ли смогу.Пока.А вообще поняла, что реально получаю кайф от того,что понимаю, как управлять своими деньгами, кайф от того,что вижу как каждый месяц на наш депозит начисляются проценты, ну и самый главный кайф, от того,что узнала море полезной новой информации и продолжаю учиться. Короче мораль такова- мой путь не универсален, было бы у вас желание, сможете найти и главное применить полезную лично для вас информацию по управлению своими финансами.
Вот тока Форекс - это рисковый инструмент и с ним действительно поаккуратнее.
Так же как и инвестиции в реальный сектор(Бизнес).
Прежде чем идти в риски, желательно сформировать портфель из низкорисковых и умеренных инвестиций(Облигации , ДУ в банках, НСЖ и пр.)
1. Накопительное страхование жизни (Стравита и Приорлайф)
2. Инвестиции в индексы (Через доверительное управление банка или брокера)
3. Облигации (не особо долгосрочно 1-5 лет, можно делать "перекладки")
Нормальная статья, кое что для себя почерпнул.
Путем проведения личных бесед, или продажи обучающих курсов. При этом данные инфоцыгане не заморачиваются какими либо доказательствами существования своего бизнеса или практических знаний в данной области. Самое главное дело это засветиться желательно в каких либо СМИ, или ТВ каналах, и смело можно называть себя экспертом. Ну а потом создание обучающих курсов, обещания сделать всех желающих за их деньги успешными людьми, отзывы ряженных клиентов, создание Ютуб канала. И все это с одной целью поиск лохов, с деньгами. Алексей Новицкий, сотрудник СК Стравита, обучающий сотрудников СК, впаривать накопительные программы страхования гражданам Беларуси. По его словам "За 3 года закрыл свои крупные и средние материальные цели на общую сумму более 150 000$". По другим источникам с вебинаров сумма возрастала уже до 250 000 у.е. Но он резко и внезапно ощутил в себе желание делиться информацией за ДЕНЬГИ с желающими в области финансов. Для этого были созданы различные сайты и страницы в социальных сетях. Денежный Марафон "МАРАФОН ДЛЯ ТЕХ, КТО ХОЧЕТ
Обрести финансовую, временную и географическую свободу" За 85-515 у.е. данный псевдоэксперт вам, расскажет много разной воды на тему финансов. где все желающие могут скачать бесплатно книгу написанную данным инфоцыганам. Думаете, там будет, что то полезное? Ну как всегда вода, только вода. Теллеграм канал где есть различные не менее водяные статьи про финансы , но из них вы можете узнать и записаться на инвест беседу протяженностью 50 минут за 100 р или 50 у.е.
После не беглого ознакомления с материалами, уровень экспертности Алексея Новицкого, вызывает только сомнения. Никаких практических советов по накоплению, созданию пассивного капитала, рассмотрения того или вида вложений на реальном примере нет, да и быть не может. Так как он сам с ними то знаком поверхностно. А вот лить воду на уши он умеет,. подтверждать свои слова , какими то доказательствами, кроме дипломов 1-3 дневных курсов обучению как лить воду на уши лохам.
Ну а если есть желание у Алексея поговорить об финансах и доказать свой уровень экспертности в данной теме. Готов встретиться с ним в согласованное время под видеозапись и рассеять все сомнения, в уровне его ПРАКТИЧЕСКИХ знаний в области ФИНАНСОВ . Пишите в КОНТАКТЕ.